ตลาดอุตสาหกรรม ครึ่งปีแรก 2568 ภาพรวมตลาด (Market Overview)
เศรษฐกิจไทยยังคงฟื้นตัวอย่างต่อเนื่อง โดยขยายตัว 3.1% ในไตรมาส 1 ปี 2568 หลังจากเติบโต 3.3% ในไตรมาสก่อนหน้า ปัจจัยสนับสนุมาจากการปรับตัวดีขึ้นอย่างมีนัยสำคัญของดุลการค้า ก่อนการปรับขึ้นภาษีนำเข้าของสหรัฐอเมริกา และการฟื้นตัวของการลงทุนภาครัฐ
แรงขับเคลื่อนหลักคือการขยายตัวต่อเนื่องและเร่งตัวของการส่งออกสินค้า ซึ่งมีมูลค่า 80.44 พันล้านดอลลาร์สหรัฐ ซึ่งถือว่าสูงที่สุดในรอบ 13 ไตรมาส โดยอุตสาหกรรมการผลิตเทคโนโลยีขั้นสูงเป็นตัวผลักดันสำคัญ ได้แก่ คอมพิวเตอร์และส่วนประกอบ เพิ่มขึ้นถึง 130.8% เครื่องใช้ไฟฟ้าเพิ่มขึ้น 50.4% และอุปกรณ์โทรคมนาคมเพิ่มขึ้น 24.6% ขณะที่อุตสาหกรรมยานยนต์ก็มีส่วนสนับสนุนเช่นกัน โดยการส่งออกรถยนต์และชิ้นส่วนเพิ่มขึ้น 24.7% นอกจากนี้ การลงทุนภาครัฐยังเพิ่มขึ้นถึง 26.3% ซึ่งนับเป็นการขยายตัวที่แข็งแกร่งติดต่อกันเป็นไตรมาสที่สาม ส่วนใหญ่เกิดจากการเบิกจ่ายงบลงทุนที่มากขึ้นจากภาครัฐบาลกลาง
อย่างไรก็ตาม การลงทุนภาคเอกชนยังคงซบเซา โดยหดตัวลง 0.9% สะท้อนถึงความระมัดระวังของภาคธุรกิจต่อความไม่แน่นอนของนโยบายการค้าโลก ขณะที่การบริโภคภาคเอกชนก็ชะลอตัวลงเช่นกัน โดยเติบโตเพียง 2.6% จาก 3.4% ในไตรมาสก่อนหน้า การใช้จ่ายโดยรวมชะลอตัว โดยเฉพาะการซื้อสินค้าคงทน เช่น รถยนต์ แม้ว่าการส่งออกและการใช้จ่ายของภาครัฐยังคงช่วยพยุงการเติบโตโดยรวม แต่เศรษฐกิจภายในประเทศยังคงเผชิญกับความท้าทายเชิงโครงสร้างระยะยาวที่เป็นอุปสรรคต่อการฟื้นตัวที่แข็งแกร่งยิ่งขึ้น
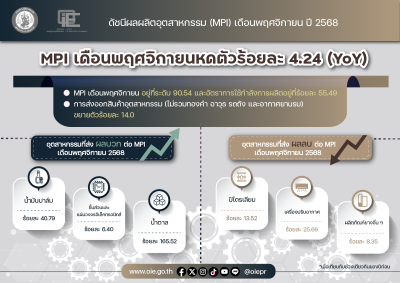
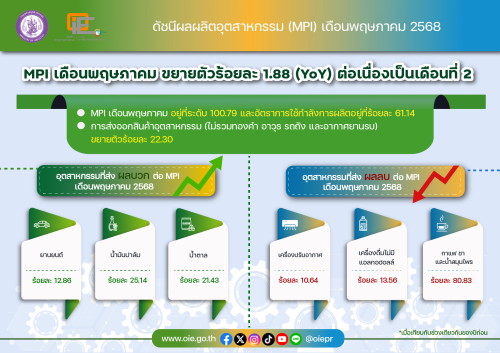
ในเดือนมิถุนายน 2568 ดัชนีผลผลิตอุตสาหกรรม (MPI) ของไทยอยู่ที่ 97.18 ขยายตัว 0.58% เมื่อเทียบกับปีก่อนหน้า สะท้อนถึงการฟื้นตัวอย่างชัดเจนหลังจากหลายเดือนที่ผลงานอยู่ต่ำกว่าระดับ 97 อุตสาหกรรมหลัก เช่น ยานยนต์ โดยเฉพาะรถยนต์ไฮบริดและไฟฟ้า ยังคงเป็นแรงขับเคลื่อนสำคัญของการส่งออก นอกจากนี้ ผลผลิตทางการเกษตรก็เพิ่มขึ้นเช่นกัน จากทั้งสภาพแวดล้อมที่เอื้ออำนวยและอุปสงค์ระหว่างประเทศที่แข็งแกร่ง โดยเฉพาะในน้ำมันปาล์มและน้ำตาล พัฒนาการเหล่านี้สะท้อนถึงการปรับตัวดีขึ้นของกิจกรรมทางอุตสาหกรรมและความเชื่อมั่นที่เพิ่มขึ้นต่อการฟื้นตัวของการผลิตในประเทศไทย
ตามข้อมูลจากคณะกรรมการส่งเสริมการลงทุน (BOI) กิจกรรมการส่งเสริมการลงทุนยังคงแข็งแกร่งในไตรมาส 1 ปี 2568 จำนวนโครงการที่ได้รับอนุมัติเพิ่มขึ้นเป็น 530 โครงการ จาก 472 โครงการในช่วงเดียวกันของปี 2567 สะท้อนถึงความเชื่อมั่นของนักลงทุนที่ต่อเนื่อง มูลค่าการลงทุนรวมอยู่ที่ประมาณ 368,510 ล้านบาท เพิ่มขึ้นอย่างมีนัยสำคัญจาก 198,346 ล้านบาทในไตรมาส 1 ปี 2567 การเพิ่มขึ้นอย่างชัดเจนของโครงการมูลค่าสูงในภาคดิจิทัล ซึ่งพุ่งขึ้นกว่า 900% เมื่อเทียบปีต่อปี สู่ระดับ 205,985 ล้านบาท รองลงมาคืออุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ที่ 79,334 ล้านบาท และอุตสาหกรรมยานยนต์และชิ้นส่วนที่ 23,205 ล้านบาท ถือเป็นปัจจัยขับเคลื่อนสำคัญ แนวโน้มนี้ตอกย้ำการปรับยุทธศาสตร์ของประเทศไทยสู่การพัฒนาอุตสาหกรรมมูลค่าสูง และยืนยันบทบาทที่เพิ่มขึ้นของไทยในฐานะศูนย์กลางระดับภูมิภาคด้านเทคโนโลยี อิเล็กทรอนิกส์ และการผลิตขั้นสูง
การดำเนินงานของโรงงานในประเทศไทยหดตัวลงเล็กน้อยในช่วงครึ่งแรกของปี 2568 เมื่อเทียบกับช่วงเดียวกันของปีก่อน จำนวนโรงงานใหม่ที่เปิดดำเนินการลดลง 33% จาก 1,009 โรงงานในครึ่งแรกของปี 2567 เหลือ 674 โรงงานในครึ่งแรกของปี 2568 ขณะที่จำนวนโรงงานที่ปิดตัวลงลดลงอย่างมีนัยสำคัญถึง 46% เหลือ 358 โรงงาน ในอีกด้านหนึ่ง จำนวนโรงงานที่ขยายการดำเนินงานหดตัวแรงขึ้น โดยลดลง 55% จาก 230 โรงงาน เหลือเพียง 104 โรงงาน
บริษัทไนท์แฟรงค์ ประเทศไทย ผู้นำด้านที่ปรึกษาด้านอสังหาริมทรัพย์ของไทย