SCX Corporation ในเครือ SC ตอกย้ำความสำเร็จการสร้าง Sustainable Workplace อาคารชินวัตร ทาวเวอร์ 3 คว้ามาตรฐาน WELL Health-Safety Rating ต่อเนื่อง 4 ปีซ้อน Views: 103
Read Moreอาคารชินวัตร ทาวเวอร์ 3 คว้ามาตรฐาน WELL Health-Safety Rating
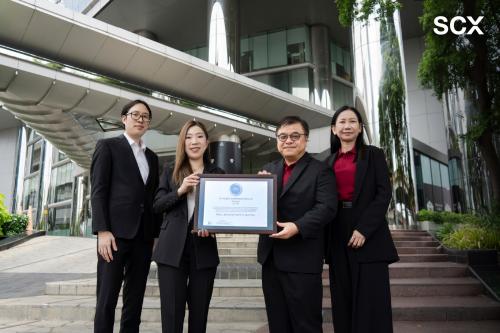


SCX Corporation ในเครือ SC ตอกย้ำความสำเร็จการสร้าง Sustainable Workplace อาคารชินวัตร ทาวเวอร์ 3 คว้ามาตรฐาน WELL Health-Safety Rating ต่อเนื่อง 4 ปีซ้อน Views: 103
Read More
SAM รุกหนักแก้ปัญหาหนี้ จับมือ ศาลแพ่งตลิ่งชัน เปิดพื้นที่จัดงาน “ปิดหนี้ไวใกล้บ้าน” ตั้งเป้าฟื้นภาวะเศรษฐกิจ ลดภาระหนี้ครัวเรือน Views: 179
Read More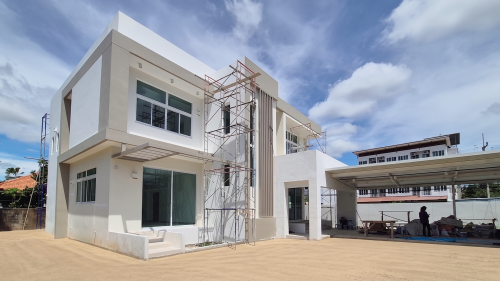
THBA แชร์ไอเดียปลดล็อก “สินเชื่อที่ดินเปล่า” กระตุ้น Real Demand สร้างระบบนิเวศการเงินที่ยั่งยืน บทนำ: เสียงสะท้อนและจุดยืนจากสมาคมไทยรับสร้างบ้าน (THBA) ในฐานะหน่วยงานเอกชนที่มีบทบาทในการขับเคลื่อน และยกระดับมาตรฐานอุตสาหกรรมการสร้างบ้านของประเทศ สมาคมไทยรับสร้างบ้าน (Thai Home Builders Association: THBA) ได้เฝ้าติดตามพฤติกรรมของผู้บริโภคและข้อจำกัดในตลาดรับสร้างบ้านมาอย่างต่อเนื่อง โดยสมาคมฯ พบข้อเท็จจริงสำคัญประการหนึ่งว่า ความต้องการสร้างบ้านบนที่ดินของตนเอง (Real Demand) ของคนไทยลดลงตามภาวะเศรษฐกิจที่ชะลอตัว และกำลังเผชิญกับ “คอขวด” สำคัญ 2 ประการ นั่นคือ มาตรการการปล่อยสินเชื่อที่เข้มงวด และข้อจำกัดการเข้าถึงแหล่งเงินทุน เพื่อเตรียมความพร้อมในการสร้างบ้าน ที่ผ่านมาเกณฑ์การปฏิเสธสินเชื่อเพื่อซื้อที่ดินเปล่า สำหรับบุคคลธรรมดาถูกตั้งกำแพงไว้สูงมาก เนื่องจากความกังวลเรื่องการเก็งกำไร ทว่าในมุมมองของสมาคมไทยรับสร้างบ้าน นโยบายที่ธนาคารกรุงเทพเปิดช่องทางพิเศษ “ปล่อยสินเชื่อที่ดินเปล่า ภายใต้เงื่อนไขผูกพันว่าต้องปลูกสร้างบ้านภายในระยะเวลา 3 ปี” นั้น ถือเป็นแนวคิดเชิงกลยุทธ์ที่ชาญฉลาดและตรงจุดที่สุด สมาคมไทยรับสร้างบ้าน จึงขอมีส่วนร่วมและสนับสนุนแนวคิดโมเดลการเงินที่ยั่งยืน ผ่านบทวิเคราะห์และข้อเสนอเชิงนโยบายฉบับนี้ เพื่อชี้ให้เห็นว่าสินเชื่อลักษณะนี้คือโอกาสเติบโตใหม่ของสถาบันการเงิน และเป็นกุญแจสำคัญที่จะมอบประโยชน์สูงสุดให้แก่ผู้บริโภคที่ต้องการสร้างบ้านอย่างแท้จริง (ลูกค้าของสมาชิกสมาคมฯ เคยมีประสบการณ์ตรงและพึงพอใจอย่างมากในการใช้บริการโมเดลการเงินนี้มาก่อน) 1. เปลี่ยนที่ดินเปล่าให้เป็น “สนามซ้อมใหญ่” พิสูจน์วินัยผู้กู้สร้างบ้าน ในมุมมองดั้งเดิมของฝ่ายอนุมัติสินเชื่อธนาคาร “ที่ดินเปล่า” มักถูกประเมินว่าเป็นสินทรัพย์ที่มีความเสี่ยงและสภาพคล่องต่ำ แต่สมาคมไทยรับสร้างบ้าน ขอนำเสนออีกหนึ่งมุมมองเชิง “จิตวิทยาพฤติกรรมทางการเงิน (Behavioral Finance)” ว่าการกู้ซื้อที่ดินเปล่า โดยมีเงื่อนไขบังคับสร้างบ้านภายในระยะเวลา 3 ปี คือเครื่องมือคัดกรอง “ลูกหนี้น้ำดี” ที่มีประสิทธิภาพสูงสุดสำหรับธนาคาร: ด่านทดสอบความรับผิดชอบด้วยวงเงินที่ต่ำกว่า การอนุมัติสินเชื่อสร้างบ้านพร้อมที่ดินในคราวเดียวกันตั้งแต่แรก ธนาคารต้องปล่อยเงินก้อนใหญ่ (หลักหลายล้านบาท) ซึ่งมีความเสี่ยงสูงหากเกิดหนี้เสียใน 1-2 ปีแรก แต่การให้กู้เฉพาะค่าที่ดินเปล่าก่อน จะช่วยลดความเสี่ยงสัมบูรณ์ (Absolute Risk) ของธนาคารลง และใช้ช่วงเวลา 1-3 ปีนี้เป็น “สนามซ้อม” ดูพฤติกรรมการผ่อนชำระจริงของลูกค้า หลักฐานเชิงประจักษ์ก่อนปล่อยสินเชื่อก้อนใหญ่ หากลูกค้าสามารถผ่อนชำระค่าที่ดินตรงเวลาต่อเนื่องกัน 24-36 งวด นั่นคือหลักฐานเชิงประจักษ์ (Tangible Proof) ที่สะท้อนว่าลูกค้าคนนั้น ๆ มีวินัยทางการเงินสูงมาก เมื่อถึงเวลาที่ลูกค้าจะยื่นขอ “สินเชื่อปลูกสร้างบ้าน” ในเฟสถัดไป ธนาคารจะสามารถพิจารณาอนุมัติเงินกู้ก้อนใหญ่นี้ได้อย่างมั่นใจเต็มร้อยเปอร์เซ็นต์ เพราะมีฐานข้อมูลพฤติกรรมดิบของลูกค้าในมือแล้ว ตะแกรงร่อนธรรมชาติที่สกัดนักเก็งกำไร เงื่อนไข “ต้องสร้างบ้านภายในระยะเวลา 3 ปี” เป็นตัวสกัดกลุ่มนักเก็งกำไรที่ต้องการซื้อที่ดินทิ้งไว้เฉย ๆ ได้ทันที คนที่เดินเข้ามาเซ็นสัญญากับเงื่อนไขนี้ จึงมีเพียง…
Read More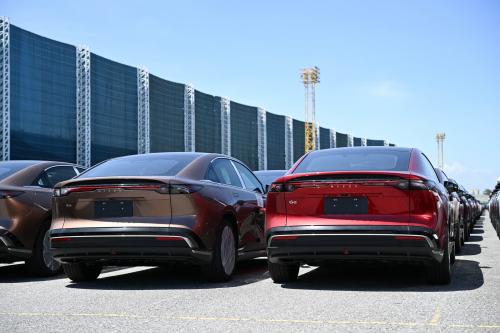
The All-Electric Mazda6e มาถึงประเทศไทยแล้ว พร้อมส่งมอบให้ลูกค้าเร็ว ๆ นี้ Views: 88
Read More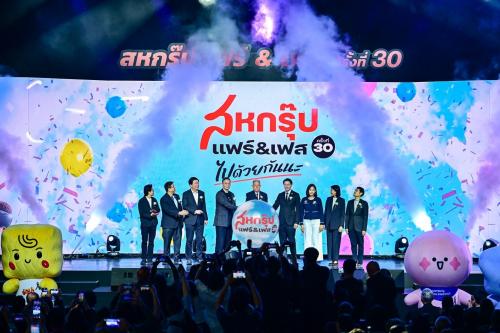
“สหกรุ๊ป แฟร์ & เฟส ครั้งที่ 30” เปิดฉากขับเคลื่อนเศรษฐกิจ ผนึกกำลังบริษัทในเครือสหพัฒน์กว่า 100 แห่ง ตรึงราคา ลดค่าครองชีพช็อปสนุก 4 วันเต็ม พร้อมสร้างประวัติศาสตร์ดีลพันธมิตร 20 โครงการ Views: 101
Read More