THBA แชร์ไอเดียปลดล็อก “สินเชื่อที่ดินเปล่า” กระตุ้น Real Demand สร้างระบบนิเวศการเงินที่ยั่งยืน บทนำ: เสียงสะท้อนและจุดยืนจากสมาคมไทยรับสร้างบ้าน (THBA) ในฐานะหน่วยงานเอกชนที่มีบทบาทในการขับเคลื่อน และยกระดับมาตรฐานอุตสาหกรรมการสร้างบ้านของประเทศ สมาคมไทยรับสร้างบ้าน (Thai Home Builders Association: THBA) ได้เฝ้าติดตามพฤติกรรมของผู้บริโภคและข้อจำกัดในตลาดรับสร้างบ้านมาอย่างต่อเนื่อง โดยสมาคมฯ พบข้อเท็จจริงสำคัญประการหนึ่งว่า ความต้องการสร้างบ้านบนที่ดินของตนเอง (Real Demand) ของคนไทยลดลงตามภาวะเศรษฐกิจที่ชะลอตัว และกำลังเผชิญกับ “คอขวด” สำคัญ 2 ประการ นั่นคือ มาตรการการปล่อยสินเชื่อที่เข้มงวด และข้อจำกัดการเข้าถึงแหล่งเงินทุน เพื่อเตรียมความพร้อมในการสร้างบ้าน ที่ผ่านมาเกณฑ์การปฏิเสธสินเชื่อเพื่อซื้อที่ดินเปล่า สำหรับบุคคลธรรมดาถูกตั้งกำแพงไว้สูงมาก เนื่องจากความกังวลเรื่องการเก็งกำไร ทว่าในมุมมองของสมาคมไทยรับสร้างบ้าน นโยบายที่ธนาคารกรุงเทพเปิดช่องทางพิเศษ “ปล่อยสินเชื่อที่ดินเปล่า ภายใต้เงื่อนไขผูกพันว่าต้องปลูกสร้างบ้านภายในระยะเวลา 3 ปี” นั้น ถือเป็นแนวคิดเชิงกลยุทธ์ที่ชาญฉลาดและตรงจุดที่สุด สมาคมไทยรับสร้างบ้าน จึงขอมีส่วนร่วมและสนับสนุนแนวคิดโมเดลการเงินที่ยั่งยืน ผ่านบทวิเคราะห์และข้อเสนอเชิงนโยบายฉบับนี้ เพื่อชี้ให้เห็นว่าสินเชื่อลักษณะนี้คือโอกาสเติบโตใหม่ของสถาบันการเงิน และเป็นกุญแจสำคัญที่จะมอบประโยชน์สูงสุดให้แก่ผู้บริโภคที่ต้องการสร้างบ้านอย่างแท้จริง (ลูกค้าของสมาชิกสมาคมฯ เคยมีประสบการณ์ตรงและพึงพอใจอย่างมากในการใช้บริการโมเดลการเงินนี้มาก่อน) 1. เปลี่ยนที่ดินเปล่าให้เป็น “สนามซ้อมใหญ่” พิสูจน์วินัยผู้กู้สร้างบ้าน ในมุมมองดั้งเดิมของฝ่ายอนุมัติสินเชื่อธนาคาร “ที่ดินเปล่า” มักถูกประเมินว่าเป็นสินทรัพย์ที่มีความเสี่ยงและสภาพคล่องต่ำ แต่สมาคมไทยรับสร้างบ้าน ขอนำเสนออีกหนึ่งมุมมองเชิง “จิตวิทยาพฤติกรรมทางการเงิน (Behavioral Finance)” ว่าการกู้ซื้อที่ดินเปล่า โดยมีเงื่อนไขบังคับสร้างบ้านภายในระยะเวลา 3 ปี คือเครื่องมือคัดกรอง “ลูกหนี้น้ำดี” ที่มีประสิทธิภาพสูงสุดสำหรับธนาคาร: ด่านทดสอบความรับผิดชอบด้วยวงเงินที่ต่ำกว่า การอนุมัติสินเชื่อสร้างบ้านพร้อมที่ดินในคราวเดียวกันตั้งแต่แรก ธนาคารต้องปล่อยเงินก้อนใหญ่ (หลักหลายล้านบาท) ซึ่งมีความเสี่ยงสูงหากเกิดหนี้เสียใน 1-2 ปีแรก แต่การให้กู้เฉพาะค่าที่ดินเปล่าก่อน จะช่วยลดความเสี่ยงสัมบูรณ์ (Absolute Risk) ของธนาคารลง และใช้ช่วงเวลา 1-3 ปีนี้เป็น “สนามซ้อม” ดูพฤติกรรมการผ่อนชำระจริงของลูกค้า หลักฐานเชิงประจักษ์ก่อนปล่อยสินเชื่อก้อนใหญ่ หากลูกค้าสามารถผ่อนชำระค่าที่ดินตรงเวลาต่อเนื่องกัน 24-36 งวด นั่นคือหลักฐานเชิงประจักษ์ (Tangible Proof) ที่สะท้อนว่าลูกค้าคนนั้น ๆ มีวินัยทางการเงินสูงมาก เมื่อถึงเวลาที่ลูกค้าจะยื่นขอ “สินเชื่อปลูกสร้างบ้าน” ในเฟสถัดไป ธนาคารจะสามารถพิจารณาอนุมัติเงินกู้ก้อนใหญ่นี้ได้อย่างมั่นใจเต็มร้อยเปอร์เซ็นต์ เพราะมีฐานข้อมูลพฤติกรรมดิบของลูกค้าในมือแล้ว ตะแกรงร่อนธรรมชาติที่สกัดนักเก็งกำไร เงื่อนไข “ต้องสร้างบ้านภายในระยะเวลา 3 ปี” เป็นตัวสกัดกลุ่มนักเก็งกำไรที่ต้องการซื้อที่ดินทิ้งไว้เฉย ๆ ได้ทันที คนที่เดินเข้ามาเซ็นสัญญากับเงื่อนไขนี้ จึงมีเพียง…
Read MoreTag: สมาคมไทยรับสร้างบ้าน
วิกฤตศรัทธาตลาดรับสร้างบ้านไทย และแนวทางฟื้นฟูความเชื่อมั่น
รายงานวิเคราะห์ผลกระทบวิกฤตศรัทธาตลาดรับสร้างบ้านไทย และแนวทางฟื้นฟูความเชื่อมั่นผู้บริโภคเชิงกลยุทธ์ (กรณีศึกษากลุ่มผู้บริโภครวมตัวกันฟ้องร้องบริษัทรับสร้างบ้าน) Views: 140
Read MoreTHBA เผย 5 กลยุทธ์ ตลาดรับสร้างบ้านปี 2567
เศรษฐกิจไม่ฟื้น-สงครามซ้ำฉุดรับสร้างบ้านซึมยาว
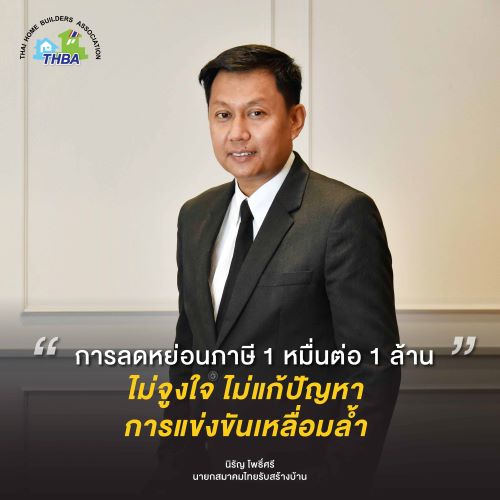
THBA ส่องปริมาณบ้านสร้างเอง Q1 ตจว.หดตัว หวั่นเศรษฐกิจไม่ฟื้น-สงครามซ้ำฉุดรับสร้างบ้านซึมยาว ส.ไทยรับสร้างบ้านแจงปริมาณบ้านสร้างเองไตรมาสแรกชะลอตัว ผลกระทบปัญหาเศรษฐกิจ-ต้นทุนค่าก่อสร้าง เผยผลกระทบฉุดบ้านกลุ่มราคา 5-10 ล้านบาทหดตัว ชี้มาตรการกระตุ้นอสังหาฯ ภาครัฐในส่วนของการลดหย่อนภาษี 1 หมื่นต่อ 1 ล้าน ไม่จูงใจ-ไม่แก้ปัญหาการแข่งขันเหลื่อมล้ำ หวั่นปัญหาสงครามรัสเซีย-ยูเครน อิหร่าน-อิสราเอลที่กำลังปะทุ กลายเป็นแรงกดดันส่งผลกระทบต่อความเชื่อมั่นและการฟื้นตัวของเศรษฐกิจไทยทำตลาดรับสร้างบ้านครึ่งปีแรกซึมยาว นายนิรัญ โพธิ์ศรี นายกสมาคมไทยรับสร้างบ้าน (Thai Home Builders Association : THBA) เปิดเผยว่า ความต้องการปลูกสร้างบ้านของผู้บริโภคในช่วงไตรมาสแรก (ม.ค.-มี.ค.) ยังคงชะลอตัวตามที่คาดการณ์ไว้โดยเฉพาะในพื้นที่ต่างจังหวัด ซึ่งพบว่าปริมาณความต้องการปลูกสร้างบ้านลดลงต่อเนื่องจากไตรมาสสุดท้ายปีที่ผ่านมา ส่วนในพื้นที่กรุงเทพฯ และปริมณฑลปริมาณความต้องการปลูกสร้างบ้านยังอยู่ในเกณฑ์ทรงตัว ทั้งนี้ประเมินว่าสาเหตุหลัก ๆ เป็นผลมาจากภาวะเศรษฐกิจที่ยังไม่ฟื้นตัว ค่าก่อสร้างและราคาพลังงานที่สูงขึ้น รวมถึงปัญหาหนี้ครัวเรือนที่ยังอยู่ในระดับสูง ซึ่งกดดันและกระทบต่อกำลังซื้อของผู้บริโภค ทำให้ตลาดบ้านสร้างเองหดตัวและผู้ประกอบการแข่งขันกันรุนแรงมากขึ้น ทั้งนี้ในช่วงไตรมาสแรกที่ผ่านมา สมาคมฯ ได้ทำการสำรวจตลาดรับสร้างบ้านและราคาบ้านที่ได้รับความนิยมจากผู้บริโภค พบว่าบ้านกลุ่มราคาต่ำกว่า 5 ล้านบาทได้รับความนิยมสูงสุด หรือคิดเป็นสัดส่วน 55% รองลงมาเป็นบ้านกลุ่มราคา 10 ล้านบาทขึ้นไป คิดเป็นสัดส่วน 36% ส่วนบ้านในกลุ่มราคา 5-10 ล้านบาท พบว่าความต้องการลดลงโดยมีสัดส่วนเพียง 9% เท่านั้น สาเหตุสำคัญ ๆ ที่ทำให้บ้านกลุ่มราคา 5-10 ล้านบาทได้รับความนิยมลดลง คาดว่าผู้บริโภคในกลุ่มนี้ได้รับผลกระทบจากสภาพเศรษฐกิจและระมัดระวังการจับจ่ายมากขึ้น รวมถึงราคาค่าก่อสร้างบ้านที่สูงขึ้น ทำให้ผู้บริโภคต้องหันมาปรับลดขนาดบ้านลง เพื่อให้สอดคล้องกับงบประมาณที่กำหนดไว้ “ในส่วนของ 5 มาตรการกระตุ้นภาคอสังหาฯ สำหรับประชาชนผู้ที่ต้องการปลูกสร้างบ้านสามารถนำมาหักลดหย่อนภาษีได้ 10,000 บาท ต่อค่าก่อสร้าง 1…
Read Moreส.ไทยรับสร้างบ้าน ฉายภาพธุรกิจรับสร้างบ้านปี 2566
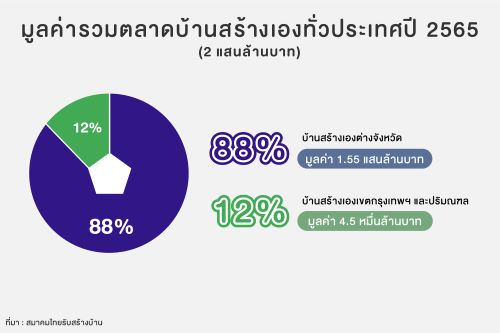
รายงานสรุปภาพรวมธุรกิจรับสร้างบ้านปี 2565 และแนวโน้มปี 2566มูลค่าตลาดบ้านสร้างเอง : ธุรกิจรับสร้างบ้าน สมาคมไทยรับสร้างบ้าน (Thai Home Builders Association:THBA) โดย นายนิรัญ โพธิ์ศรี นายกสมาคม สรุปปริมาณตลาดบ้านสร้างเองทั่วประเทศในปี 2565 (มิใช่ บ้านจัดสรร) มีมูลค่ารวม 2 แสนล้านบาทเศษ แบ่งเป็นบ้านสร้างเองในเขตกรุงเทพฯ และปริมณฑล คิดเป็นมูลค่าประมาณ 4.5 หมื่นล้านบาท และต่างจังหวัด มูลค่า 1.55 แสนล้านบาท สำหรับธุรกิจรับสร้างบ้านหรือกลุ่มบริษัทรับสร้างบ้าน ประเมินว่าผู้บริโภคเลือกใช้บริการสร้างบ้านทั่วประเทศ มูลค่าราว 2.4 – 2.5 หมื่นล้านบาทหรือคิดเป็น 12% ของมูลค่ารวมตลาดบ้านสร้างเอง (2 แสนล้านบาท) โดยกลุ่มบริษัทรับสร้างบ้านมีส่วนแบ่งตลาดในเขตกรุงเทพฯ และปริมณฑล มูลค่า 1.4 – 1.5 หมื่นล้านบาท และแชร์ตลาดในต่างจังหวัด คิดเป็นมูลค่า 1.0 – 1.1 หมื่นล้านบาท เมื่อพิจารณาจากมูลค่าตลาดบ้านสร้างเองทั่วประเทศในสัดส่วนที่เหลืออีก 88% (กลุ่มธุรกิจรับสร้างบ้านมีส่วนแบ่ง 12%) หรือคิดเป็นมูลค่า 1.75 – 1.76 แสนล้านบาท ผู้บริโภคส่วนใหญ่ยังคงเลือกใช้บริการกับผู้รับเหมาสร้างบ้านรายย่อยและผู้รับเหมาทั่วไป ในอีกมุมหนึ่งอาจมองได้ว่าเป็นโอกาสดี สำหรับกลุ่มธุรกิจรับสร้างบ้านที่จะเพิ่มแชร์ส่วนแบ่งหรือขยายตลาดได้อีกมาก หากสามารถสร้างความเข้าใจและผู้บริโภคเข้าถึงได้สะดวก โดยเฉพาะตลาดบ้านสร้างเองในต่างจังหวัดมูลค่าอีกกว่า 1 แสนล้านบาท หากว่ากลุ่มบริษัทรับสร้างบ้านที่แบรนด์น่าเชื่อถือ สามารถขยายสาขาและให้บริการในต่างจังหวัดได้มากขึ้น รวมทั้งกลุ่มผู้ประกอบการรับสร้างบ้านที่ตั้งอยู่ในต่างจังหวัด หากสามารถพัฒนาคุณภาพและบริการสร้างบ้านให้มีมาตรฐาน หรือเป็นบริษัทรับสร้างบ้านที่มีความเป็นมืออาชีพอย่างแท้จริง เชื่อว่าโอกาสยังเปิดกว้างอีกมาก สำหรับการเติบโตและขยายตัวของมูลค่าตลาดรับสร้างบ้านในปี 2566 …
Read More