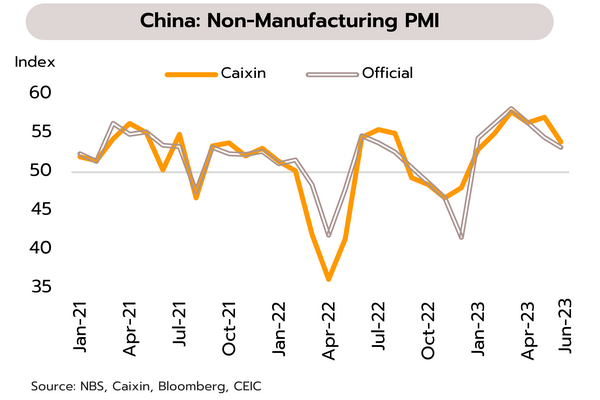
เศรษฐกิจโลก แม้ความเสี่ยงต่อภาวะถดถอยเริ่มลดลง แต่โลกยังเผชิญความเสี่ยงจากดอกเบี้ยสูง การชะลอตัวของจีน และความขัดแย้งระหว่างจีน-สหรัฐ แม้ว่าตัวเลขจ้างงานที่แข็งแกร่งหนุนเฟดขึ้นดอกเบี้ยต่อ แต่ช่วยลดความเสี่ยงภาวะถดถอยในสหรัฐ ในเดือนมิถุนายน ตัวเลขการจ้างงานนอกภาคเกษตร เพิ่มขึ้น 209,000 ตำแหน่ง ชะลอตัวจากเดือนก่อนที่ 306,000 ตำแหน่ง ส่วนอัตราการว่างงานปรับตัวลงสู่ระดับ 3.6% ลดลงเล็กน้อยจากเดือนก่อนที่ 3.7% ท่ามกลางการเพิ่มขึ้นเกินคาดของค่าจ้าง ขณะที่ดัชนีภาคบริการที่รายงานโดย ISM ปรับตัวขึ้นสู่ระดับ 53.9 ขยายตัวดีขึ้นจากเดือนก่อนที่ 50.3 สงครามการค้าจีน-สหรัฐมีแนวโน้มยืดเยื้อหลังจีนจำกัดการส่งออกแร่โลหะสำคัญ เพื่อตอบโต้มาตรการกีดกันการเข้าถึงเทคโนโลยีขั้นสูงจากสหรัฐและพันธมิตร โดยประเด็นดังกล่าวคาดว่าจะนำไปสู่ปัญหาการขาดแคลนชิปและอาจส่งผลกระทบต่ออุตสาหกรรมที่เกี่ยวข้องในระยะข้างหน้า ขณะที่ตัวเลขการจ้างงานที่แข็งแกร่งอาจส่งผลให้อัตราเงินเฟ้อปรับลดลงช้าและเป็นปัจจัยที่ทำให้ธนาคารกลางสหรัฐ (เฟด) ยังจำเป็นที่จะต้องใช้นโยบายการเงินตึงตัวต่อไปเพื่อควบคุมเงินเฟ้อให้กลับลงมาสู่กรอบเป้าหมายที่ 2% โดยข้อมูลจาก FedWatch Tools ล่าสุดบ่งชี้ถึงความน่าจะเป็นในการปรับขึ้นอัตราดอกเบี้ยของเฟดในการประชุมเดือนกรกฎาคมอยู่ที่ 95% เพิ่มขึ้นจาก 86.8% ณ สิ้นเดือนมิถุนายน ทั้งนี้ แม้ภาพดังกล่าวช่วยบรรเทาความเสี่ยงต่อการเกิดภาวะถดถอยในสหรัฐที่ลดลง อย่างไรก็ตาม จากผลกระทบของนโยบายการเงินตึงตัว การชะลอตัวลงของตลาดแรงงานและเครื่องชี้ทางเศรษฐกิจอื่นๆ รวมถึงอัตราดอกเบี้ยที่แท้จริงที่เริ่มเป็นบวก วิจัยกรุงศรีประเมินว่าเฟดอาจปรับขึ้นอัตราดอกเบี้ยอีกเพียงครั้งเดียวในปีนี้สู่กรอบ 5.25-5.50% นโยบายปรับขึ้นค่าจ้างแรงงานท่ามกลางเงินเฟ้อสูงอาจหนุนการบริโภคในประเทศฟื้นตัว และอาจเป็นสัญญาณการเปลี่ยนทิศทางนโยบายการเงินในญี่ปุ่น ในเดือนมิถุนายน ดัชนี PMI ภาคการผลิต พลิกกลับมาหดตัวอยู่ที่ 49.8 ส่วนดัชนี PMI ภาคบริการอยู่ที่ 54.0 ขยายตัวต่อเนื่องเป็นเดือนที่ 10 ขณะที่ค่าจ้างแรงงานเฉลี่ยปรับเพิ่มขึ้น 2.5% YoY มากที่สุดในรอบ 6 เดือน นอกจากนี้ สมาพันธ์สหภาพแรงงานญี่ปุ่น (Rengo) เผยว่ากลุ่มธุรกิจขนาดใหญ่รวมถึงขนาดกลางและเล็กมีการปรับขึ้นค่าแรงเฉลี่ย 3.58% หรือ 10,560 เยนต่อเดือน ซึ่งเป็นอัตราที่มากสุดในรอบ 3 ทศวรรษ ผลบวกจากการยกเลิกมาตรการควบคุมโควิด การกลับมาของนักท่องเที่ยวต่างชาติหลังเปิดประเทศ และนโยบายการเงินแบบผ่อนคลายพิเศษ รวมถึงแนวโน้มการปรับขึ้นค่าจ้างแรงงาน คาดว่าจะเป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญและช่วยลดความเสี่ยงภาวะถดถอยในญี่ปุ่น ขณะที่การปรับตัวลงของราคาสินค้าโภคภัณฑ์คาดว่าจะช่วยลดแรงกดดันเงินเฟ้อให้กลับสู่กรอบเป้าหมายในช่วงกลางปีหน้า ทั้งนี้ วิจัยกรุงศรีประเมินความเป็นไปได้มากขึ้นที่ BOJ…
Read Moreบทวิเคราะห์ภาวะเศรษฐกิจและการเงิน