การชะลอตัวทางเศรษฐกิจของกลุ่มประเทศหลัก เช่น สหรัฐ ยูโรโซน และจีน หนุนความคาดหวังการผ่อนคลายความเข้มงวดทางการเงินในระยะข้างหน้า Views: 180
Read Moreเศรษฐกิจโลก
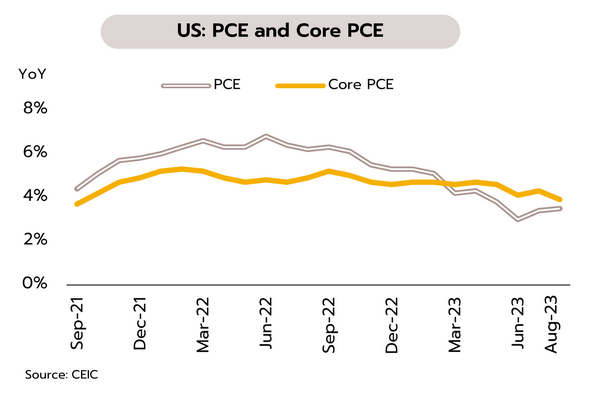


การชะลอตัวทางเศรษฐกิจของกลุ่มประเทศหลัก เช่น สหรัฐ ยูโรโซน และจีน หนุนความคาดหวังการผ่อนคลายความเข้มงวดทางการเงินในระยะข้างหน้า Views: 180
Read Moreเศรษฐกิจโลก การประชุมธนาคารกลางสหรัฐและยุโรปสัปดาห์นี้ อาจส่งสัญญาณใกล้ยุติวงจรดอกเบี้ยขาขึ้น Views: 221
Read More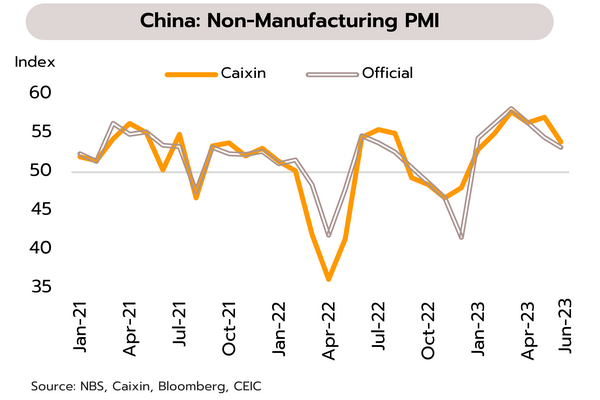
เศรษฐกิจโลก แม้ความเสี่ยงต่อภาวะถดถอยเริ่มลดลง แต่โลกยังเผชิญความเสี่ยงจากดอกเบี้ยสูง การชะลอตัวของจีน และความขัดแย้งระหว่างจีน-สหรัฐ แม้ว่าตัวเลขจ้างงานที่แข็งแกร่งหนุนเฟดขึ้นดอกเบี้ยต่อ แต่ช่วยลดความเสี่ยงภาวะถดถอยในสหรัฐ ในเดือนมิถุนายน ตัวเลขการจ้างงานนอกภาคเกษตร เพิ่มขึ้น 209,000 ตำแหน่ง ชะลอตัวจากเดือนก่อนที่ 306,000 ตำแหน่ง ส่วนอัตราการว่างงานปรับตัวลงสู่ระดับ 3.6% ลดลงเล็กน้อยจากเดือนก่อนที่ 3.7% ท่ามกลางการเพิ่มขึ้นเกินคาดของค่าจ้าง ขณะที่ดัชนีภาคบริการที่รายงานโดย ISM ปรับตัวขึ้นสู่ระดับ 53.9 ขยายตัวดีขึ้นจากเดือนก่อนที่ 50.3 สงครามการค้าจีน-สหรัฐมีแนวโน้มยืดเยื้อหลังจีนจำกัดการส่งออกแร่โลหะสำคัญ เพื่อตอบโต้มาตรการกีดกันการเข้าถึงเทคโนโลยีขั้นสูงจากสหรัฐและพันธมิตร โดยประเด็นดังกล่าวคาดว่าจะนำไปสู่ปัญหาการขาดแคลนชิปและอาจส่งผลกระทบต่ออุตสาหกรรมที่เกี่ยวข้องในระยะข้างหน้า ขณะที่ตัวเลขการจ้างงานที่แข็งแกร่งอาจส่งผลให้อัตราเงินเฟ้อปรับลดลงช้าและเป็นปัจจัยที่ทำให้ธนาคารกลางสหรัฐ (เฟด) ยังจำเป็นที่จะต้องใช้นโยบายการเงินตึงตัวต่อไปเพื่อควบคุมเงินเฟ้อให้กลับลงมาสู่กรอบเป้าหมายที่ 2% โดยข้อมูลจาก FedWatch Tools ล่าสุดบ่งชี้ถึงความน่าจะเป็นในการปรับขึ้นอัตราดอกเบี้ยของเฟดในการประชุมเดือนกรกฎาคมอยู่ที่ 95% เพิ่มขึ้นจาก 86.8% ณ สิ้นเดือนมิถุนายน ทั้งนี้ แม้ภาพดังกล่าวช่วยบรรเทาความเสี่ยงต่อการเกิดภาวะถดถอยในสหรัฐที่ลดลง อย่างไรก็ตาม จากผลกระทบของนโยบายการเงินตึงตัว การชะลอตัวลงของตลาดแรงงานและเครื่องชี้ทางเศรษฐกิจอื่นๆ รวมถึงอัตราดอกเบี้ยที่แท้จริงที่เริ่มเป็นบวก วิจัยกรุงศรีประเมินว่าเฟดอาจปรับขึ้นอัตราดอกเบี้ยอีกเพียงครั้งเดียวในปีนี้สู่กรอบ 5.25-5.50% นโยบายปรับขึ้นค่าจ้างแรงงานท่ามกลางเงินเฟ้อสูงอาจหนุนการบริโภคในประเทศฟื้นตัว และอาจเป็นสัญญาณการเปลี่ยนทิศทางนโยบายการเงินในญี่ปุ่น ในเดือนมิถุนายน ดัชนี PMI ภาคการผลิต พลิกกลับมาหดตัวอยู่ที่ 49.8 ส่วนดัชนี PMI ภาคบริการอยู่ที่ 54.0 ขยายตัวต่อเนื่องเป็นเดือนที่ 10 ขณะที่ค่าจ้างแรงงานเฉลี่ยปรับเพิ่มขึ้น 2.5% YoY มากที่สุดในรอบ 6 เดือน นอกจากนี้ สมาพันธ์สหภาพแรงงานญี่ปุ่น (Rengo) เผยว่ากลุ่มธุรกิจขนาดใหญ่รวมถึงขนาดกลางและเล็กมีการปรับขึ้นค่าแรงเฉลี่ย 3.58% หรือ 10,560 เยนต่อเดือน ซึ่งเป็นอัตราที่มากสุดในรอบ 3 ทศวรรษ ผลบวกจากการยกเลิกมาตรการควบคุมโควิด การกลับมาของนักท่องเที่ยวต่างชาติหลังเปิดประเทศ และนโยบายการเงินแบบผ่อนคลายพิเศษ รวมถึงแนวโน้มการปรับขึ้นค่าจ้างแรงงาน คาดว่าจะเป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญและช่วยลดความเสี่ยงภาวะถดถอยในญี่ปุ่น ขณะที่การปรับตัวลงของราคาสินค้าโภคภัณฑ์คาดว่าจะช่วยลดแรงกดดันเงินเฟ้อให้กลับสู่กรอบเป้าหมายในช่วงกลางปีหน้า ทั้งนี้ วิจัยกรุงศรีประเมินความเป็นไปได้มากขึ้นที่ BOJ…
Read More
เศรษฐกิจไทย การบริโภคภาคเอกชนและกิจกรรมภาคบริการที่ขยายตัวช่วยขับเคลื่อนเศรษฐกิจในเดือนมกราคม แต่เศรษฐกิจทั้งปีมีแนวโน้มเติบโตต่ำกว่าคาด ธนาคารแห่งประเทศไทย (ธปท.) รายงานเครื่องชี้การบริโภคภาคเอกชนปรับดีขึ้นจากเดือนก่อน ส่วนหนึ่งเป็นผลจากมาตรการกระตุ้นการใช้จ่ายของภาครัฐ และปัจจัยสนับสนุนกำลังซื้อภาคครัวเรือนจากการจ้างงานและความเชื่อมั่นของผู้บริโภคที่ปรับดีขึ้น รวมถึงการใช้จ่ายในภาคบริการที่ขยายตัวตามการฟื้นตัวของนักท่องเที่ยวไทยและต่างชาติ ส่วนการลงทุนภาคเอกชนมีการปรับดีขึ้นในหมวดเครื่องจักรและอุปกรณ์ ขณะที่การลงทุนในหมวดก่อสร้างยังคงลดลง ด้านต่างประเทศมูลค่าการส่งออกหดตัวต่อเนื่องเป็นเดือนที่ 4 จำนวนนักท่องเที่ยวต่างชาติที่เดินทางมาไทยอยู่ที่ 2.14 ล้านคน จาก 2.24 ล้านคนในเดือนธันวาคม เศรษฐกิจในช่วงต้นปี 2566 ยังมีโมเมนตัมเชิงบวกในการฟื้นตัว แต่เพื่อสะท้อนข้อมูล GDP ในไตรมาส 4/2565 ที่เติบโตต่ำกว่าคาด (1.4% YoY เทียบกับวิจัยกรุงศรีคาดการณ์ที่ 3.7% และนักวิเคราะห์คาดที่ 3.6%) ล่าสุดวิจัยกรุงศรีได้ปรับลดประมาณการอัตราการขยายตัวของเศรษฐกิจไทยในปีนี้ลงเหลือ 3.3% จากเดิมคาด 3.6% โดยปรับลดคาดการณ์การบริโภคภาครัฐและการลงทุนภาครัฐ เพื่อชี้ถึงการลดลงของการใช้จ่ายภาครัฐผ่านมาตรการบรรเทาผลกระทบจากการแพร่ระบาดของโควิด-19 และความล่าช้าของการลงทุนโครงสร้างพื้นฐาน รวมถึงผลทวีคูณเชิงลบที่มีต่อระบบเศรษฐกิจ (multiplier effect) ผ่านการบริโภคภาคเอกชนและการลงทุนภาคเอกชนในปีนี้ สำหรับภาคการส่งออกยังคงประมาณการเดิมว่าอาจเติบโตเพียงเล็กน้อยที่ 0.5% โดยภาพรวมแล้วคาดว่าเศรษฐกิจไทยในปีนี้น่าจะหลีกเลี่ยงภาวะถดถอยได้ มูลค่ากิจกรรมทางเศรษฐกิจมีแนวโน้มเพิ่มขึ้นสูงกว่าระดับก่อนเกิดโรคระบาดได้ และดีขึ้นจากปีก่อนที่เติบโตเพียง 2.6% การส่งออกเดือนมกราคมมีมูลค่าต่ำสุดในรอบเกือบ 2 ปี คาดทั้งปีอาจเติบโตเพียงเล็กน้อย กระทรวงพาณิชย์เผยมูลค่าส่งออกเดือนมกราคมอยู่ที่ 20.2 พันล้านดอลลาร์ หดตัว 4.5% YoY และหากหักน้ำมันและทองคำ มูลค่าส่งออกจะหดตัวอยู่ที่ 3.0% โดยการส่งออกไปยังตลาดหลักทั้งสหรัฐ ญี่ปุ่น จีน และ CLMV หดตัว ขณะที่ขยายตัวได้ในตลาดสหภาพยุโรป และอาเซียน5 ด้านการส่งออกรายสินค้า พบว่าการส่งออกสินค้าอุตสาหกรรมหดตัว 5.4% สินค้าอุตสาหกรรมการเกษตรหดตัว3.3% และสินค้าเกษตร หดตัว 2.2% อย่างไรก็ตาม สินค้าส่งออกสำคัญที่ยังขยายตัวได้ในเดือนมกราคม อาทิ รถยนต์ ชิ้นส่วนและส่วนประกอบ เครื่องปรับอากาศ และไก่สดแช่เย็น แช่แข็ง มูลค่าการส่งออกของไทยในเดือนแรกของปีนี้แม้หดตัวต่อเนื่องเป็นเดือนที่ 4 แต่หดตัวชะลอลงจากเดือนก่อนและถือว่ายังหดตัวไม่รุนแรงเมื่อเทียบกับหลายประเทศในภูมิภาค อาทิ…
Read More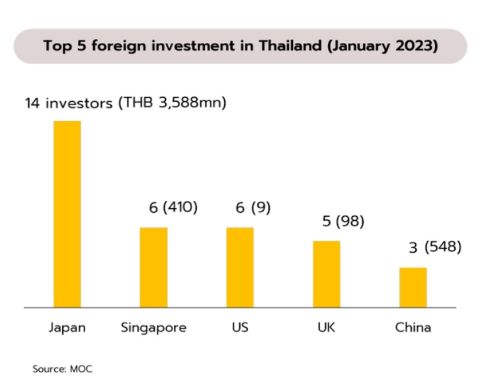
กิจกรรมเกี่ยวกับการเลือกตั้งที่จะมีขึ้นในช่วงต้นเดือนพฤษภาคมจะเป็นอีกปัจจัยที่ช่วยให้มีเงินหมุนเวียนในระบบเศรษฐกิจมากขึ้น Views: 276
Read More